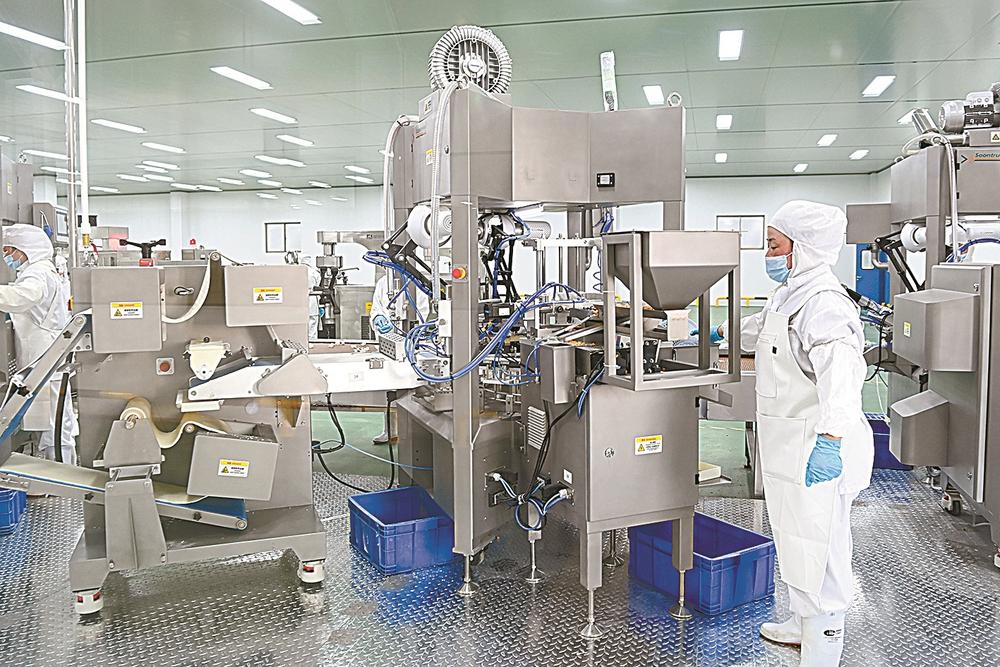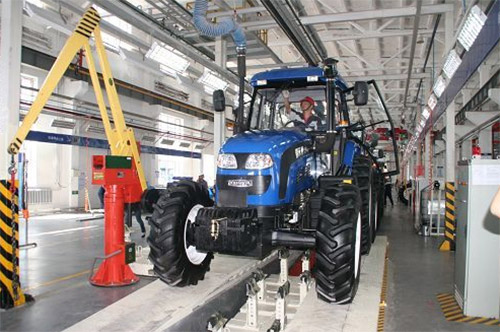
我国农业机械制造行业在政策扶持与市场需求的双重驱动下,经历了高速扩张期。随着补贴政策边际效应递减、用户需求升级以及行业内部竞争加剧,农机制造领域的竞争暗流涌动,一场围绕淘汰与整合的深度变革已悄然进入新阶段。在此背景下,农业机械销售模式与渠道也面临前所未有的挑战与重构。
一、从增量竞争到存量博弈:行业洗牌加速
过去十年,农机购置补贴催生了大量中小型农机制造企业,产品同质化严重,价格战成为主要竞争手段。但如今,市场饱和度提升,传统大宗农机(如拖拉机、收割机)保有量趋于高位,更新换代成为主要需求来源。与此国四排放标准全面实施,技术门槛与环保成本陡增,缺乏研发能力的小企业加速出清。头部企业则通过并购、扩产、技术升级进一步巩固市场份额,行业集中度进入快速上升期。
二、淘汰与整合:谁在出局,谁在崛起?
淘汰是残酷的。据统计,近三年已有数百家农机制造企业注销或停产,主要集中在低端拖拉机、简易农机具领域。整合则在多个维度展开:一是横向整合,头部企业收购区域性品牌或生产基地,完善产品谱系与产能布局;二是纵向整合,主机厂向上游核心零部件(如发动机、变速箱、液压系统)延伸,向下游作业服务与金融服务渗透;三是跨界整合,工程机械、汽车巨头携资本与技术优势切入农机赛道,挟“降维打击”之势。
此阶段的核心特征是从“拼价格”转向“拼技术、拼品质、拼服务、拼品牌”。谁能在大马力、智能化、丘陵山区适用农机、经济作物机械等细分领域占据先机,谁就能在新一轮竞争中掌握主动权。
三、农业机械销售:告别“坐商”,走向“行商+云商”
制造端的震荡直接传导至销售端。传统的线下经销模式正遭遇多重冲击:用户购机决策更趋理性,对投资回报率高度敏感;二手农机市场活跃,分流了新机销售;直播带货、短视频营销等新渠道崛起,打破了信息不对称。农机销售企业若仍停留在“等客上门”的坐商模式,路只会越走越窄。
变革方向已明朗。其一,销售与服务一体化。单纯卖机器的时代结束,取而代之的是提供全程机械化解决方案、融资租赁、维修保养、配件供应、二手机置换等全生命周期服务。其二,渠道下沉与网格化。在粮食主产区、丘陵山区、现代农业产业园等地设立品牌专营店或共享服务站,贴近用户。其三,数字化营销赋能。利用大数据分析区域作物结构、农艺需求与保有量,实现精准推送;通过线上直播、VR看机、远程培训等方式降低获客成本。其四,跨界合作拓客。与农业合作社、家庭农场、农事服务中心、农资经销商乃至金融保险机构结成利益共同体,构建销售生态圈。
四、未来展望:剩者为王,价值驱动
淘汰与整合并非终点,而是行业走向成熟的必经之路。对于农机制造商而言,需要放弃“铺摊子、上规模”的旧思路,聚焦核心技术突破与产品质量提升。对于农业机械销售商而言,则要从“赚差价”转向“赚服务费、赚解决方案费”,成为用户信赖的农机管家。可以预见,未来五年,中国农机制造与流通领域将诞生一批百亿级龙头企业,同时也会有更多缺乏核心竞争力的品牌离场。
暗流涌动之下,唯有以用户价值为中心、以技术创新为驱动、以数字化为引擎者,方能穿越周期,在下一阶段的竞争中赢得一席之地。农业机械销售,也将在变革中涅槃重生。